Содержание раздела · 6▾
Риск-менеджмент: размер, стоп, R:R
Базовая математика выживания в трейдинге: фиксированный риск на сделку, логический стоп-лосс и минимальное соотношение R:R.
Три опоры контроля риска
Даже идеальное чтение структуры и ликвидности не спасёт депозит без жёсткого риск-менеджмента. В системе ICT риск — это единственный параметр, которым трейдер управляет на 100% до нажатия кнопки входа. Он строится на трёх элементах: фиксированный процент риска на сделку, структурный стоп-лосс и положительное соотношение риска к прибыли (R:R).
Стандартный рабочий диапазон риска на одну идею — от 0.25% до 1% капитала (в проп-фирмах чаще 0.25%–0.5%, чтобы спокойно пережить серию из 5–6 стопов подряд). Стоп-лосс ставится не «на 10 пунктов», а за точку инвалидации сетапа — например, за свинг-лой перед MSS или за границу Order Block на NQ/EURUSD.
Как работает соотношение R:R
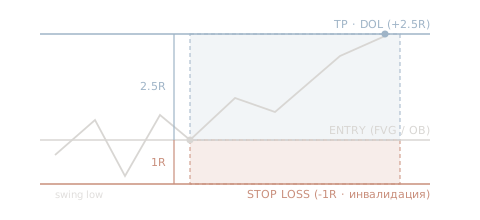
Соотношение R:R показывает, сколько единиц риска вы планируете заработать на сделке. При R:R 1:2 достаточно винрейта 34%, чтобы выходить в ноль, а при 45% стратегия уже даёт стабильный плюс. При этом цель всегда привязана к реальному магниту цены — Draw on Liquidity (BSL/SSL, PDH/PDL или старший FVG), а не вытянута искусственно ради красивой цифры 1:5.
- Риск на сделку (1R) — фиксированная сумма, которую вы готовы потерять без эмоций.
- Инвалидация (Stop Loss) — уровень, при пробое которого сценарий полностью отменяется.
- Минимальный R:R — от 1:2 для внутридневной торговли, чтобы одна прибыль перекрывала два убытка.
- Дневной лимит убытка — обычно 2R; после двух стопов за сессию терминал закрывается до завтра.
Не финансовая рекомендация.